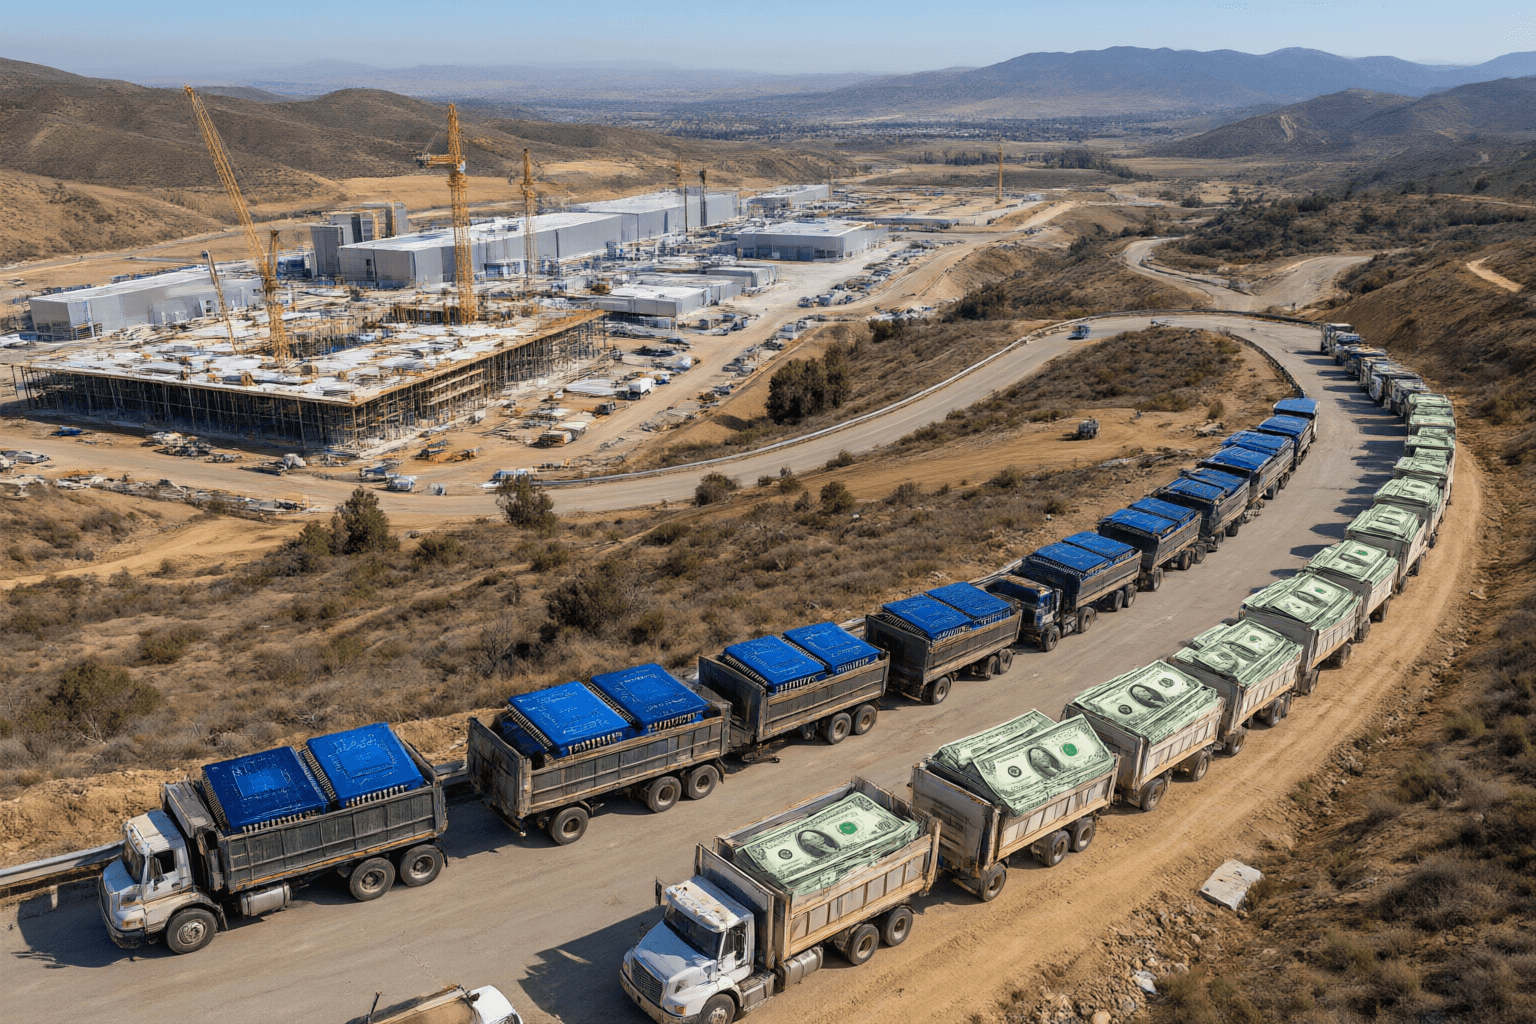
خمس شركات تبيع السيليكون للتوسّع في الذكاء الاصطناعي — NVIDIA وTSMC وMicron وSK Hynix وSamsung — بلغت قيمتها ~11 تريليون دولار في أواخر أكتوبر 2026 (تتراوح تقديرات المجمّعين بين 10.5 و11.5 تريليون دولار، بحسب أرقام SK Hynix وTSMC)؛ ومع Broadcom (~1.7 تريليون دولار) والمورّدين الكهربائيين يتجاوز هذا المجمّع 12.5 تريليون دولار. سألنا ما الذي تتطلبه هذه التقييمات، مستخدمين الحساب فقط: مسار الإنفاق الرأسمالي المتوقع في الإجماع، وهوامش مثبّتة بالتاريخ، ومعدل خصم. وكانت الإجابة معدل نمو. فالنسخة الأنظف من الحساب — NVIDIA وحدها، إجمالي الأرباح مقابل إجمالي القيمة السوقية — تخصم كامل تدفقاتها النقدية المستقبلية إلى ~1.9 تريليون دولار مقابل سعر 5.2 تريليون دولار، وتتحلل الفجوة إلى معدل نمو دائم ضمني قدره 6.9% اسمياً (7.2% بمعدل العائد الخالي من المخاطر اليوم). ويؤدي التمرين نفسه على المجمّع بأكمله إلى نطاق 5–8%. وكل نسخة تتجاوز معدل النمو طويل الأمد لصناعة أشباه الموصلات نفسها البالغ 3.91% سنوياً.
جدل الذكاء الاصطناعي عالق عند الطلب — هل ستأتي الإيرادات؟ هذا سؤال لا يمكن حسمه حالياً. هذه المقالة تتجاوزه. نمنح قضية الطلب كاملها: يُنفَق مبلغ ~850 مليار دولار من الإنفاق الرأسمالي لكبار مزودي الخدمات السحابية في 2026، ويكتمل المسار نحو 1.4 تريليون دولار، ويُباع كل غيغاواط. ثم نطرح السؤال الوحيد المتبقي لمستثمر عقلاني: ماذا يكسب صنّاع المجارف عندما ينضج التوسّع، وماذا يجب أن يفعل هذا الربح بعد ذلك لتبرير سعر اليوم؟
النقاش