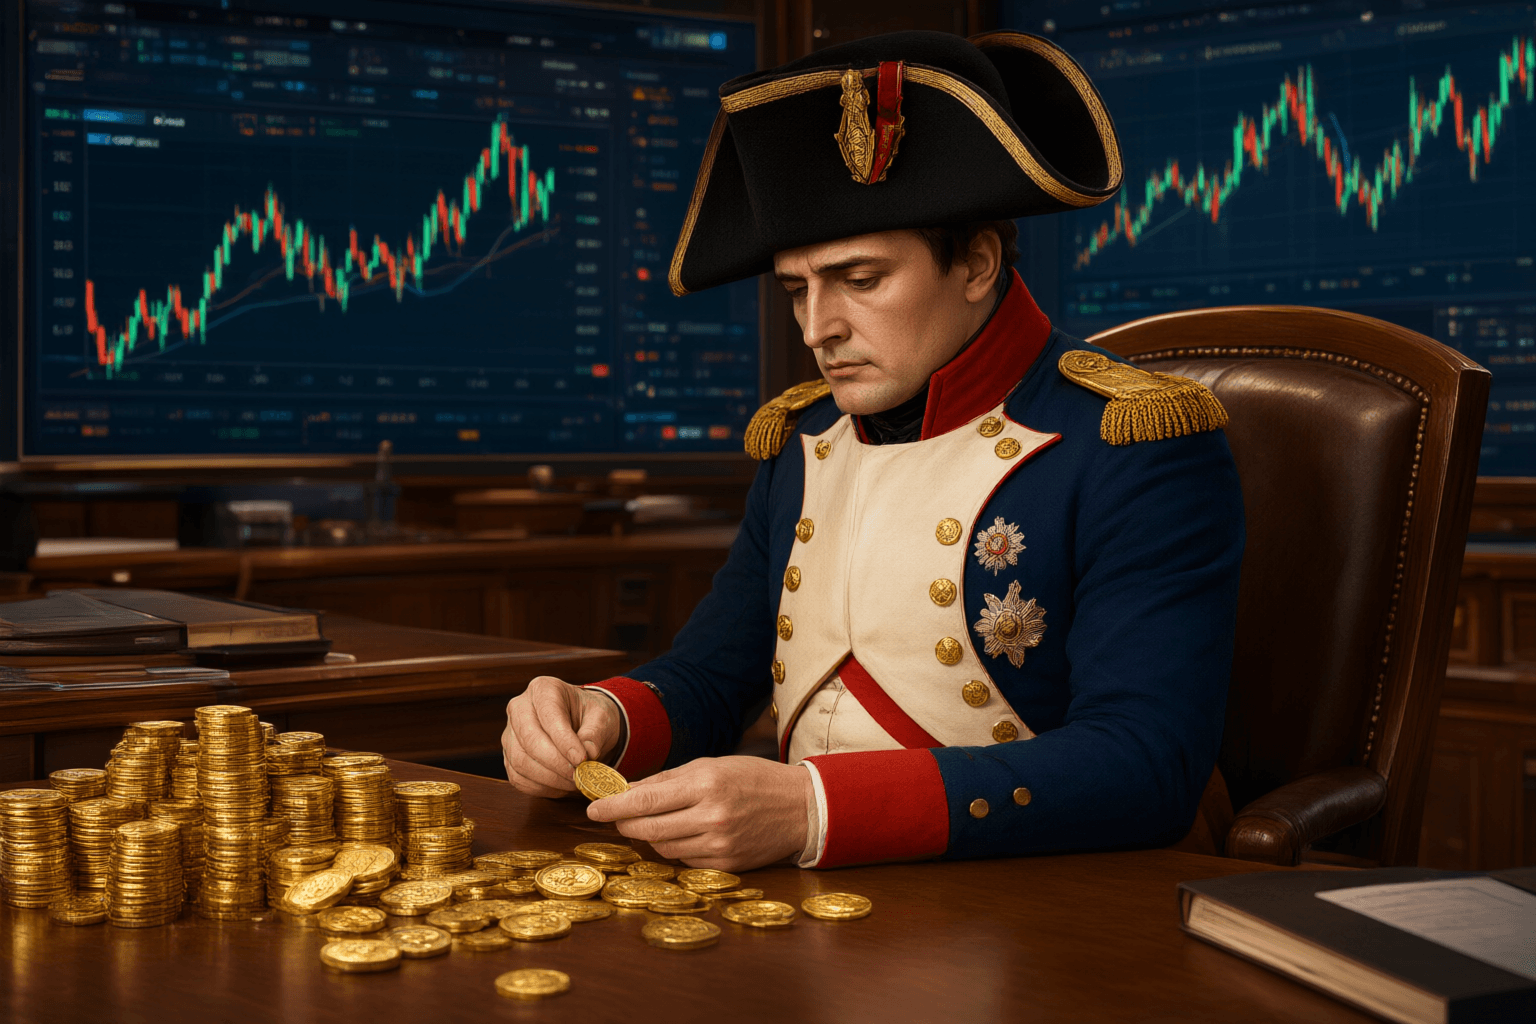
1810年,英国濒临饥荒。大陆封锁使来自欧洲的谷物进口从1807年的11.4万吨骤降至1808年的仅1.4万吨。小麦价格上涨了近60%。拿破仑扼住了英国的咽喉。然而随后,他授权法国及其盟国向敌国出口谷物——并非出于仁慈,而是因为他想要他们的黄金。重商主义是18世纪欧洲占主导地位的经济框架,它以贵金属——即"铸币"——来衡量国家财富。在这一体系的逻辑下,一个忍饥挨饿的英国用黄金购买法国小麦,就是法国的胜利。拿破仑并非让战略屈从于会计——他相信黄金本身就是战略。抽干敌人的铸币,就抽干了他们发动战争的手段。
英国发行债券,用黄金支付,挺过了封锁,为又一次反法同盟提供了资金,而拿破仑的帝国在四年后轰然倒塌。这个框架错把记分牌当成了比赛本身。
这种混淆并没有在滑铁卢消亡。它发生了变异,在两个世纪后以一种人们无比熟悉的形式重新浮现,以至于身在其中的人大多看不到它的边界。股东价值最大化——即企业的唯一责任是增加利润的信条,由米尔顿·弗里德曼(Milton Friedman)于1970年阐明,并通过股票薪酬、季度盈利指引、分红和股票回购得以落地——把会计利润和股价当作最终得分,正如重商主义看待黄金一样。财务指标是目标,而非量度。实体生产基础会发生什么,在设计上就是别人的问题。
从铸币到每股收益
重商主义大约从16世纪起直至拿破仑战争时期主导着欧洲的国家治理。其核心前提是:国家财富等于积累的铸币。出口带来黄金流入;进口导致黄金流出。贸易是零和博弈。殖民地的存在是为了向宗主国供应原材料并吸收其制成品。这一框架并非不理性——在那个战争依靠君主国库资助、信贷市场尚浅的时代,黄金储备是国家权力的硬约束。但它对我们今天所说的实体经济视而不见:生产能力、技术能力、劳动力的技能。
大卫·休谟(David Hume)的价格-铸币流动机制(1752年)揭示了其内在矛盾——贸易顺差带来黄金流入,从而抬高国内物价,从而使出口失去竞争力,从而逆转顺差——但这一框架又延续了半个世纪。框架总比其被证伪活得更久。
19世纪带来了自由贸易和金本位。20世纪带来了凯恩斯主义需求管理,然后是货币主义,然后是华盛顿共识。历经这些变革,实体经济——一个国家制造什么、建造什么、出口什么——始终是不言而喻的记分牌。GDP衡量产出。贸易差额衡量竞争力。产业政策尽管在1980年代之后的英美经济学界不再流行,却是日本、韩国、台湾和中国的常态。
然后,股东价值登场了。美国经济在五十年的时间里,围绕财务指标而非生产指标重组了自身。
当你以单一分母——美国GDP——追踪三个数字时,证据最为清晰。衡量其中三个份额——流向企业利润的那一份、流向生产性投资的那一份,以及返还给股东的那一份——将1950至60年代的常态(早于弗里德曼的文章,也早于美国证交会1982年10b-18规则安全港为回购扫除了操纵指控的阴云)与最新可得数据进行比较。
第一个指标,税后企业利润,在1950年代和1960年代平均占GDP的5%至7%。1947年至今的长期平均值为7.4%。但从1980年代初开始,利润份额开始稳步攀升。到2012年,税后企业利润达到国民收入的11.4%。到2026年第二季度,它们已达到GDP的13.2%——接近有数据以来的最高水平。资本在美国经济中的份额比战后常态大致翻了一番。仅看这个数字,"股东价值取得了巨大成功"的说法令人无法抗拒。其他因素——全球化对工资的下行压力、有组织劳工的衰落、从制造业向高利润率服务业的转移——无疑是利润激增的主要驱动因素。但董事会关于是将这些利润再投资还是返还给所有者的决策同样起到了作用;而且它们正是最直接由该框架塑造的机制。
第二项指标——生产性投资——需要谨慎对待,因为投资本身的定义发生了变化。美国经济分析局(BEA)于1999年将软件重新归类为资本投资,又于2013年将研发(R&D)纳入其中。这些调整在分析上是合理的——软件和研发确实能构建生产能力——但它们打破了历史数据序列的连贯性。最干净、最一致的序列是BEA的非住宅固定投资占GDP的比重,该序列涵盖建筑物、设备和知识产权产品。该比重从20世纪50年代的约10%上升到2026年第二季度的14.5%。投资占GDP的比重并未下降。但其构成发生了巨大变化。经济学家Carol Corrado、Charles Hulten和Daniel Sichel一直在重建无形投资的组成部分——软件、研发、品牌权益、组织资本——一直追溯到20世纪50年代。他们的估计显示,无形投资占GDP的比重从20世纪50年代的4.7%上升到21世纪初的11.7%,而有形部分——工厂、工业建筑、设备——大体保持稳定或略有下降。投资份额的增长几乎全部来自无形资产。这些是能构建真正生产能力的真实投资,但它们往往使价值集中于拥有知识产权的企业,而不是曾经从工厂经济中受益的社区和劳动者。而且它们贬值更快,从而压低了净投资率。
第三项指标——返还给股东的份额——是弧线弯曲最急剧的地方。1982年之前,回购背负着操纵市场的法律责任风险,因而十分罕见;股息是将现金返还股东的主要渠道。美国证券交易委员会(SEC)采纳Rule 10b-18规则之后,回购从微不足道一跃成为公司回报股东的主导形式。根据美国国家经济研究局(NBER)对在美国交易所上市的非金融企业的研究,回购与股息合计占营业收入的比重从2000年前时期的19%上升到2000年后时期的35%。路透社对1900家自2010年以来回购过股票的公司所作的分析发现,回购加股息在1990年相当于其资本支出的38%,2000年为60%,而在该分析的最近一年(2014/15财年)达到113%——这些积极回购的公司返还给股东的现金已超过其对自身业务的投资。在截至2025年9月的十二个月里,仅标普500指数成分股公司就通过回购和股息合计向股东返还了1.685万亿美元——约占美国GDP的5.5%,而且由于指数之外的数千家公司同样支付股息、回购股票,这一数字还低估了公司回报股东的总额。2000年至2017年间,美国企业花费了近10万亿美元回购自家股票。
这三条线并列来看,讲述了一个连贯的故事。美国资本攫取了国民收入中不断增长的份额。随之而来的投资果断地转向无形资产——这些资产很有价值,但流动性强且高度集中。而且越来越大的一部分被直接输送回股东手中。这一框架并未阻止投资,而是重新引导了投资——使其流向那些能最大化财务得分的资本形式。
马云悖论
2017年在达沃斯,阿里巴巴创始人马云被问及中美贸易紧张局势。他的回答从内部解剖了外包框架。"三十年前,我刚从大学毕业时,听到了美国绝妙的战略。他们把制造业岗位、服务业岗位外包出去。他们把制造业外包给墨西哥和中国,把服务业岗位外包给印度。"他称之为"一个完美的战略"。美国公司将保留知识产权、品牌、设计这些高利润率的层级。其余的——资本密集型、低利润率、劳动密集型的工作——将流向那些渴望工业化的国家。
然后是点睛之笔。"并不是其他国家偷走了你们的就业岗位。这是你们自己的战略。"外包所产生的数十亿美元利润,并没有被重新投资于美国的基础设施或工人。"在过去30年里,美国打了13场战争,耗资14.2万亿美元。钱就是去了那里。"马云认为,这个战略本身并不失败。失败的是美国如何处置这些收益——以及它如今竟把一个由自己的框架所造就的结果归咎于中国。
这一安排在25年里运转得极为出色。美国消费者得到了廉价商品。美国股东得到了飙升的回报。中国工人得到了工厂,以及——最终——技能、供应链和他们自己的工业生态系统。
该框架的内在矛盾,正是休谟在重商主义中指出的那个矛盾。通过外包生产,西方企业转移的不仅是成本,还有能力。中国企业沿着价值链向上攀升。比亚迪最初为手机制造电池,如今生产的电动汽车令底特律和沃尔夫斯堡胆寒。华为曾经只是按合同生产电话交换机的制造商,如今设计的先进半导体触发了美国的出口管制。外包框架最大化了财务指标,同时系统性地侵蚀了该财务指标本应衡量的实体经济基础。
股东价值框架说,外包生产是理性的,因为它最大化了每股收益(EPS)。而如今,同样是这些公司和政策制定者却说,依赖这些外包生产是国家安全风险。这两种说法不可能同时为真。要么EPS不是正确的衡量指标,要么国家安全并不是一个真实关切。这种自相矛盾就是破绽所在:框架正在崩裂。
框架比对其的证伪更长寿
与重商主义的相似之处,并不在于旧框架错了、新框架对了。这种相似是结构性的:重商主义和股东价值最大化都将某项金融指标置于实体经济之上,而且两者最终都走向了自我挫败。
重商主义对黄金的追逐,让法国的生产基础被掏空,而它的对手在得不到金银铸币的情况下,反而通过创新走上了工业霸权之路。股东价值对每股收益(EPS)的追逐,给美国留下了飙升的企业利润、创纪录的股东回馈,以及一个如今要花费五千亿美元重建的生产基础——还有一个利用外包时代缩小了研发差距的工业竞争对手。
框架不会因为被证伪而改变。它们之所以改变,是因为它们不再为运用它们的人服务。重商主义框架在休谟的驳斥之后又存续了四十年。它死于拿破仑战败之时。股东价值框架熬过了多次金融危机和二十年的工资停滞。它如今承压,是因为其后果——新冠疫情暴露出的脆弱供应链、看似地缘政治软肋的半导体依赖、一个利用外包缩小技术差距的对手——已经变得无法忽视。
正在兴起的新框架还没有名字。你可以从政策工具中看出它的轮廓:关税、产业补贴、出口管制、碳边境税、本地含量要求。它衡量成功的标准,不是单个企业资本的财务回报,而是生产基础的韧性、多样性和技术自主性。它问的不是"利润率是多少?",而是"技术正在现实世界的哪里落地?"
这个框架能否巩固,核心在于两个悬而未决的问题。
第一个是由谁来定义它。西方版本——《芯片法案》、《通胀削减法案》、碳边境调节机制(CBAM)——是一系列支出授权和监管工具,建立在一个四十年来将产业政策视为异端的知识传统之上。中国版本则编入五年规划之中,系统性地将研发强度从2000年占GDP的0.9%提高到2025年的2.8%,超过经合组织(OECD)平均水平,并明确提出到2030年研发经费年均增长7%的目标。西方路径是反应式的,因应危机而立法。中国路径是制度化的,嵌入规划体系之中。哪一种更持久,不是一个哲学问题。这是一个关于哪种制度形式能够跨越政治周期、维系一个实体经济框架的问题。
第二个是,更深层的困惑或许根本不在于股东价值,而在于更下一层的东西:我们的GDP核算体系。GDP本身就是重商主义的遗物——它计算的是产出的财务价值,而不是生产系统的产能与韧性。一家盈利但光刻设备依赖外国供应商的半导体工厂,在GDP中的计法与一家垂直整合的工厂完全相同。一次股票回购和一座工厂,都被登记为经济活动。GDP框架设计于20世纪30年代,用于衡量资金在一国经济中的流动。它从来不是为了衡量该经济的结构自主性而设计的。如果新框架要比其前身更长寿,它就需要一块能衡量其所珍视之物的记分牌——而不仅仅是在旧核算体系之上叠加一套不同的政策组合。
拿破仑在封锁体系土崩瓦解之际清点着他的英国金币,他当时遵循的是那个时代最好的框架。问题在于,如今建厂和加征关税的人们,能否看到自己框架的盲区。
资料来源:美国国家经济研究局(NBER)工作论文11344号(拿破仑的小麦出口);大英百科全书(大陆封锁体系谷物数据);美国劳工统计局(BLS)(制造业就业占比);美国经济分析局/国家标准与技术研究院(BEA/NIST)(制造业GDP占比、企业利润、非住宅固定投资);美联储经济数据库(FRED)序列A008RE1Q156NBEA(非住宅固定投资占GDP比重);Corrado、Hulten和Sichel(2005、2006、2009——追溯至20世纪50年代的无形投资重构);美国普查局(经由FRED)(美中贸易差额);NBER工作论文26958号(回购/分红占营业收入比重);路透社(回购/分红占资本支出比重,1990–2015);标普道琼斯指数(截至2025年第一季度的回购与分红总额);美国国家科学基金会/国家科学与工程统计中心(NSF/NCSES)《科学与工程指标》(全球研发份额);经合组织(OECD)(中国研发强度);Yicai Global(中国"十五五"规划研发目标);CNBC/世界经济论坛(马云2017年达沃斯演讲实录)。
讨论